在B2B行业,客户很少按目录价付款。那企业为什么还要花这么大力气制定目录价?从净价倒推目录价,看上去只是一道简单的算术题,为什么又常常出错?
两个价格,两种职能
目录价和净价,承担的职能不同。
目录价是每一次谈判的起点。客户、销售和渠道伙伴用它来比较公司产品线里的不同产品,渠道伙伴的佣金也可能按它计算。它告诉市场:这个产品相对于同系列的其他产品值多少。
净价是产品在自己的市场里实际挣到的钱,取决于它在那里面对的替代方案和客户的议价能力。
两者之间的算术很简单:净价 = 目录价 ×(1 − 折扣率)。麻烦在于,我们常把这个公式当成全部答案。
目录价相同,净价不同
以A、B两条产品线为例,目录价相近。A线通常以30%的折扣成交(即七折),B线通常是50%(五折)。A实现了目录价的70%,B只有一半。
现在反过来推,就像企业推出新产品时那样:先定净价目标,再按该产品线的惯常折扣换算成目录价。净价目标相同的两个产品,目录价会相差很远:A线约为净价的1.4倍,B线是净价的2倍。
于是,价目表排出来的是折扣历史,而不是价值。
而且大家都看在眼里。客户比较两个产品,看到B的目录价高出40%,便以为B是高端之选。按目录价比例拿佣金的渠道伙伴,卖B赚得更多。销售学会了“B总得打五折”,这个习惯在每一单里自我强化。
目录价和净价,无法通过一次机械换算同时追随价值。总有一方要让步,而让步的不应该是目录价传递价值的职能。
整条产品线,用同一把尺子
要让目录价传递价值,产品线里的每个产品都必须用同一把尺子衡量。我称之为“共同参照”。
选定产品线主要服务的那个客群。看这个客群今天为次优替代方案实际支付的价格:扣除折扣之后的价格,而不是竞争对手的目录价。然后,用这同一个参照来评估产品线中每个产品的价值,包括主要卖给其他客群的产品。
假设你的核心客户今天为竞争方案支付的净价是1,000欧元。产品X为他们多创造约20%的价值,产品Y多创造约50%。在这把共同的尺子上,Y明显高于X,它们的目录价也应如此体现:顺序相同,间距与价值差距相当,无论之后各自在自己的市场里需要多少折扣。这样排下来,产品线就形成了一条价格阶梯。价格阶梯不是比例规则,而是贯穿整条产品线的一条线,让产品按价值排序、按价值拉开间距。
参照要固定。逐个产品切换参照,等于用不同的刻度比较价值。当参照客群的替代方案发生变化时,整条产品线一起重新定标,而不是逐个产品调整。
这样衡量,目录价就与价值对齐,客户和销售看到的价格阶梯也就说得通。
是结构,还是习惯
B线为什么需要五折?一部分差距是结构性的。B可能通过不同的渠道销售,客户议价能力更强,竞争对手更强硬,订单更大但更少。这部分是真实的,应该写进计划。
另一部分可能是习惯:为拿下某个关键客户做出的让步,一次年底冲量后成了常态,一个没人敢收回的折扣。这部分是价格泄漏。它属于上市后的价格管理,应该逐步修复,而不是照搬到下一个产品上。
大多数折扣数据把两者混在一起。有个简单的检验:比较相似的订单,渠道相同、客户规模相近、采购量相近。如果它们的折扣仍然差别很大,在有人能解释清楚之前,就把这种差异当作习惯。把折扣用作规划数字之前,先把它剔除。
推出C线
现在公司要推出C线。诱人的捷径是把C的折扣定为A和B的平均值,或者借用看起来最接近的那条线的折扣。两种做法,都是把别的市场的历史搬了过来。
如果C确实与A或B共享一个市场,它们的结构性折扣是合理的起点。它们的习惯不是。
预测出来的折扣,把净价目标换算成第一版目录价。在真实订单检验之前,它始终只是一个假设。全面上市之前,找几家客户或一个区域做试点,是低成本的检验方式。
当目录价和净价对不上
每个价格都有自己的来源,都可以一步步推导出来。设想一个新产品,它的客户今天为次优替代方案每年支付1,000欧元。
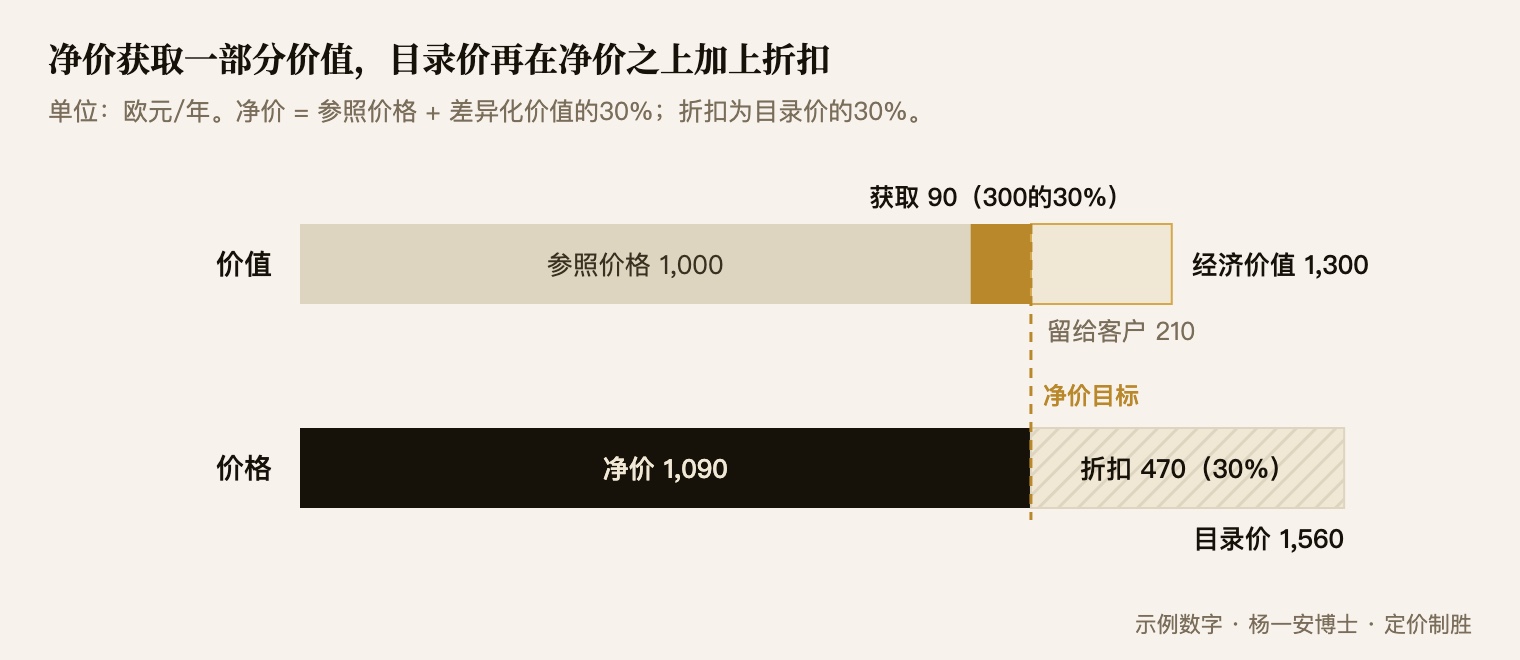
虚线标出净价目标:在价值条上,它是所获取价值的终点;在价格条上,它是折扣的起点。
净价目标来自价值。从1,000欧元的参照价格出发。加上产品比替代方案强的地方,减去比它弱的地方,都折算成钱,得到它的经济价值,比如1,300欧元。中间的300欧元是差异化价值,客户不会把它全部交出来:他们需要一个转换的理由,也需要为承担新供应商的风险得到补偿。你计划获取的份额决定净价目标。按约30%计算,净价目标是1,090欧元。证据界定它的范围:下限来自商业论证的需要,上限来自客户认为公平的最大价值份额。
折扣来自产品自己的市场。按前文所述来预测:这个市场能承受的结构性折扣,由渠道、客户和竞争决定,剔除习惯。假设结果约为30%。
目录价由两者推出,再用价格阶梯检验。净价目标1,090欧元、折扣30%,意味着目录价约1,560欧元。检验的是:这个目录价与价目表上的其他产品是否相称。现有产品显示了产品线为每一档价值标出的目录价:价值越高,目录价越高。假设它们显示,一个创造1,300欧元价值的产品,目录价约为1,560欧元。那么数字就对上了。新产品落在价目表上与其价值相称的位置,净价目标也站得住。
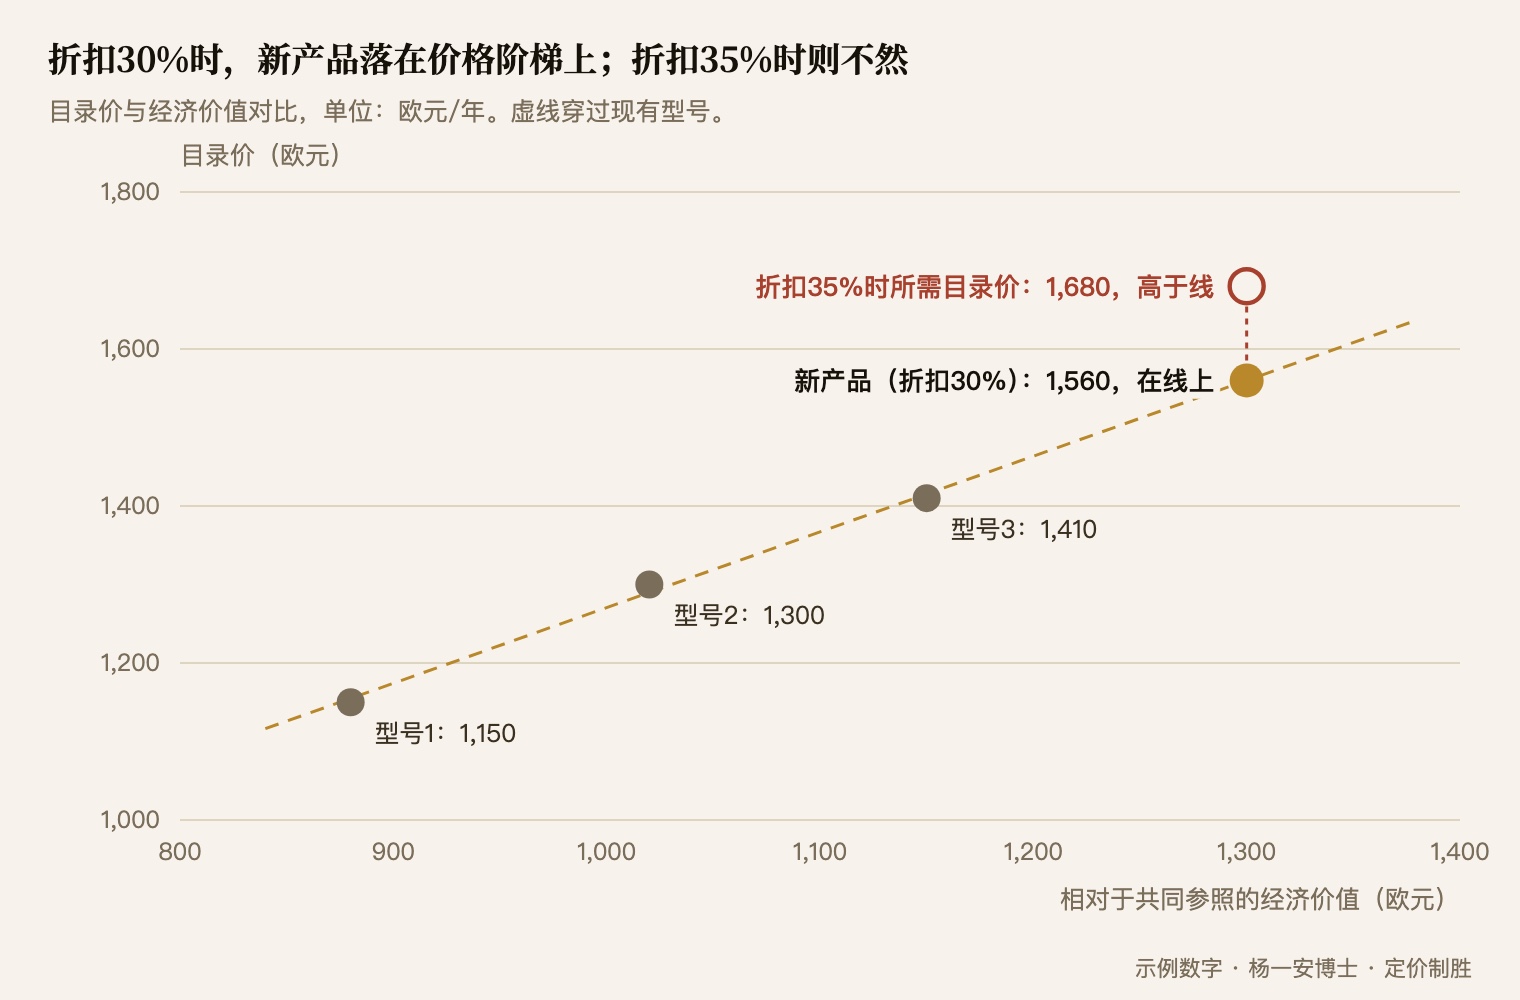
现在假设预测的折扣是35%。要守住1,090欧元的净价目标,目录价需要约1,680欧元。但你的价目表显示,这个价值水平的产品目录价约为1,560欧元。标价1,680欧元,新产品就占了产品线留给价值高出约10%的产品的价位。不要硬凑数字。标价1,680欧元,等于告诉客户产品比实际更好,还把它排到了可能创造更多价值的产品之上。标价1,560欧元并接受35%的折扣,净价约为1,014欧元,远低于目标,只比客户今天为替代方案支付的价格略高一点。悄悄下调目标,只是把问题藏了起来。
这个缺口指向三种错误之一。要么净价目标超出了这个市场愿意支付的水平:对这些客户来说,价值比估计的小,或者没那么显而易见,获取的份额必须下调。要么产品放错了档位:它相对于共同参照的经济价值被高估了,或者用来比照的产品本身在阶梯上的位置就不对。要么预测的折扣有偏差:市场分析对渠道、客户或竞争的判断过于悲观,或者过于乐观。先查价值证据,再查价格阶梯,最后查折扣预测。在产品定案之前,用证据确定是哪一种,再让试点中的真实订单来确认。
如果你的各条产品线已经形成了差异很大的折扣习惯,别指望靠一次新品上市来解决。让它们对齐,需要几轮年度调价。
最后提醒一点。如果某条产品线卖给完全不同的客户,用一份没人会拿来与产品线其他部分比较的独立价目表,价格阶梯就没那么重要。但在主张这个例外之前,先核实一下:渠道伙伴、采购团队和你自己的销售团队,往往都会跨产品线比较。
从目录价到净价的公式只有一行。把两个价格都定对,是一个设计决策。
不是将就出来的。
你的公司为新产品线制定目录价时,依据的是什么:价值,相邻产品线的折扣,还是习惯?
首发于微信公众号「定价制胜-Dr. Pricing」,2026年10月。英文版:Why Your Price List Ranks Discounts, Not Value